Skip to content

Nedgroup Global Strategic Bond Fund 

Investieren Sie weltweit diversifiziert in unterbewertete Qualitätsanleihen mit nachhaltigem Aufholpotenzial ISIN IE000H9BC817

Der Nedgroup Investments Global Strategic Bond Fund UCITS investiert in ein breit diversifiziertes Portfolio aus globalen Staats- und Unternehmensanleihen. Mit einem Fondsvolumen von 286 Millionen USD zählt der Fonds seit der Auflage im Januar 2024 zu den Top-Performern der Kategorie global diversifizierter Anleihen. Die Rendite des Fonds korreliert stark mit dem Bloomberg Global Aggregate Index, liefert jedoch zusätzlich Alpha, also eine Outperformance ohne unsystematisches Risiko. Wir bieten währungsgesicherte Anteilsklassen in Euro an.

Anleihemärkte sind ineffizient und weichen häufig von ihrem ‚fairen Wert‘ ab.  Der Global Strategic Bond Fund vereint ein global diversifiziertes, liquides Anleiheportfolio mit einem konsequenten, wertorientierten Management der Zins- und Kreditrisiken.

Fokus auf liquide Emittenten in entwickelten Märkten mit harter Währung. Das Ziel der Strategie ist eine Überrendite von 1,5 % pro Jahr gegenüber dem Bloomberg Global Aggregate Total Return Index (hedged, in US-Dollar) bei einer Portfolio-Rendite von 4–6 % pro Jahr (in US-Dollar). 

  • Flexibles Entscheidungsmanagement auf Basis von Bewertungen, Fundamentaldaten und technischen Analysen.
  • Alpha-Generierung durch Relative-Value-Strategien, Duration-Management und Kreditselektion.
  • Erfahrene Multi-Sektor-Anleiheinvestoren mit Marktkenntnis. Im Durchschnitt 31 Jahre Branchenerfahrung. Die Portfoliomanager David Roberts (Top-Down) und Alex Ralph (Bottom-Up) ergänzen sich ideal.  

Das Fondsmanagement-Team ist in London ansässig und wurde im Auftrag von Nedgroup als hochkarätige Expertenkonstellation für dieses innovative Anleihekonzept zusammengestellt. 

Das Team:
Alexandra Ralph bringt 26 Jahre Erfahrung, u.a. als verantwortliche Portfoliomanagerin des Artemis Bond Funds mit einem Volumen von 1,8 Mrd. GBP, mit. Sie steht für fundierte Expertise und zuverlässige Leistung im Management globaler Anleihen.

David Roberts, mit 36 Jahren Erfahrung, zuletzt als Portfolio Manager bei Lion Trust, schaffte es in allen seinen 4 beruflichen Stationen als Portfoliomanager jedes Mal, das Seed-Money-Fondsvermögen auf über 1 Mrd. zu bringen. (3-facher Sauren Awards Preisträger)

Nedgroup Logo official freigestellt

Einladung

Webinar Nedgroup 

Was den Anleihen-Irrsinn ausmacht - Nvidia, Oracle, SpaceX oder CoreWeave

Donnerstag, 10. September 2026 um 09:15h


Anleiherisiken: Nvidia, Oracle, SpaceX & CoreWeave – Kurzfassung

  1. Zirkelgeschäfte: Nvidia investiert in OpenAI, das wiederum Nvidia-Chips kauft (auch mit Oracle, AMD verflochten) – Kritiker sehen künstliche statt organische Nachfrage.
  2. Capex-Explosion: Hyperscaler stoppen Aktienrückkäufe zugunsten von Fremdkapital: 169 Mrd. $ Anleihen 2026 (Alphabet, Amazon, Meta, Oracle), je 25 Mrd. $ von SpaceX und Nvidia im Juni. Neocloud-Investitionen >1.000 Mrd. $/Jahr, in den USA ~4,9% des BIP – mehr als zur Dotcom-Blase.
  3. Bilanzielles Mismatch: Q1 2026: 130 Mrd. $ Capex des Hyperscalers, aber nur 42 Mrd. $ Abschreibungen – während Empfänger (Nvidia, Micron) Erlöse sofort als Gewinn verbuchen.
  4. CoreWeave – Cashflow-Lücke: 5 Mrd. $ Einnahmen vs. ~20 Mrd. $ Ausgaben; 14 Mrd. $ Schulden (⅓ fällig 2027), zusätzlich 34 Mrd. $ Leasingverpflichtungen bis 2028. Parallelen zu 2008 werden gezogen.
  5. Asymmetrisches Risiko: Bondholder tragen im Abschwung das volle Ausfallrisiko, partizipieren aber nicht am Upside – besonders ausgeprägt bei SpaceX.
  6. Technologische Veralterung: Kurze Chip-Lebensdauer erfordert ständige Reinvestitionen und neue Anleihen.
  7. SPVs: Bilanzferne Zweckgesellschaften mindern die Transparenz für Gläubiger.
  8. Marktsignale: Steigende CDS-Spreads (Oracle, CoreWeave) und Druck auf Anleihekurse – Kreditmarkt skeptischer als der Aktienmarkt.

Wer heute nur auf Duration oder nur auf Credit setzt, wettet auf die falsche Variable – die Notenbankpolitik bleibt zu volatil für Einzelwetten.

Der Nedgroup Global Strategic Bond Fund blendet beides: ein liquides Core-Bond-Portfolio mit wertorientiertem Zins- und Kreditmanagement, aktiv gesteuert von Alex Ralph und David Roberts zwischen Duration und Carry statt reiner Spread-Kompression.

Das Ergebnis: inflationsschlagende Erträge aus Kernmärkten – ohne die Risiken von High Yield oder Schwellenländeranleihen.


Diese Veranstaltung findet in Partnerschaft mit "Nedgroup Investments" statt


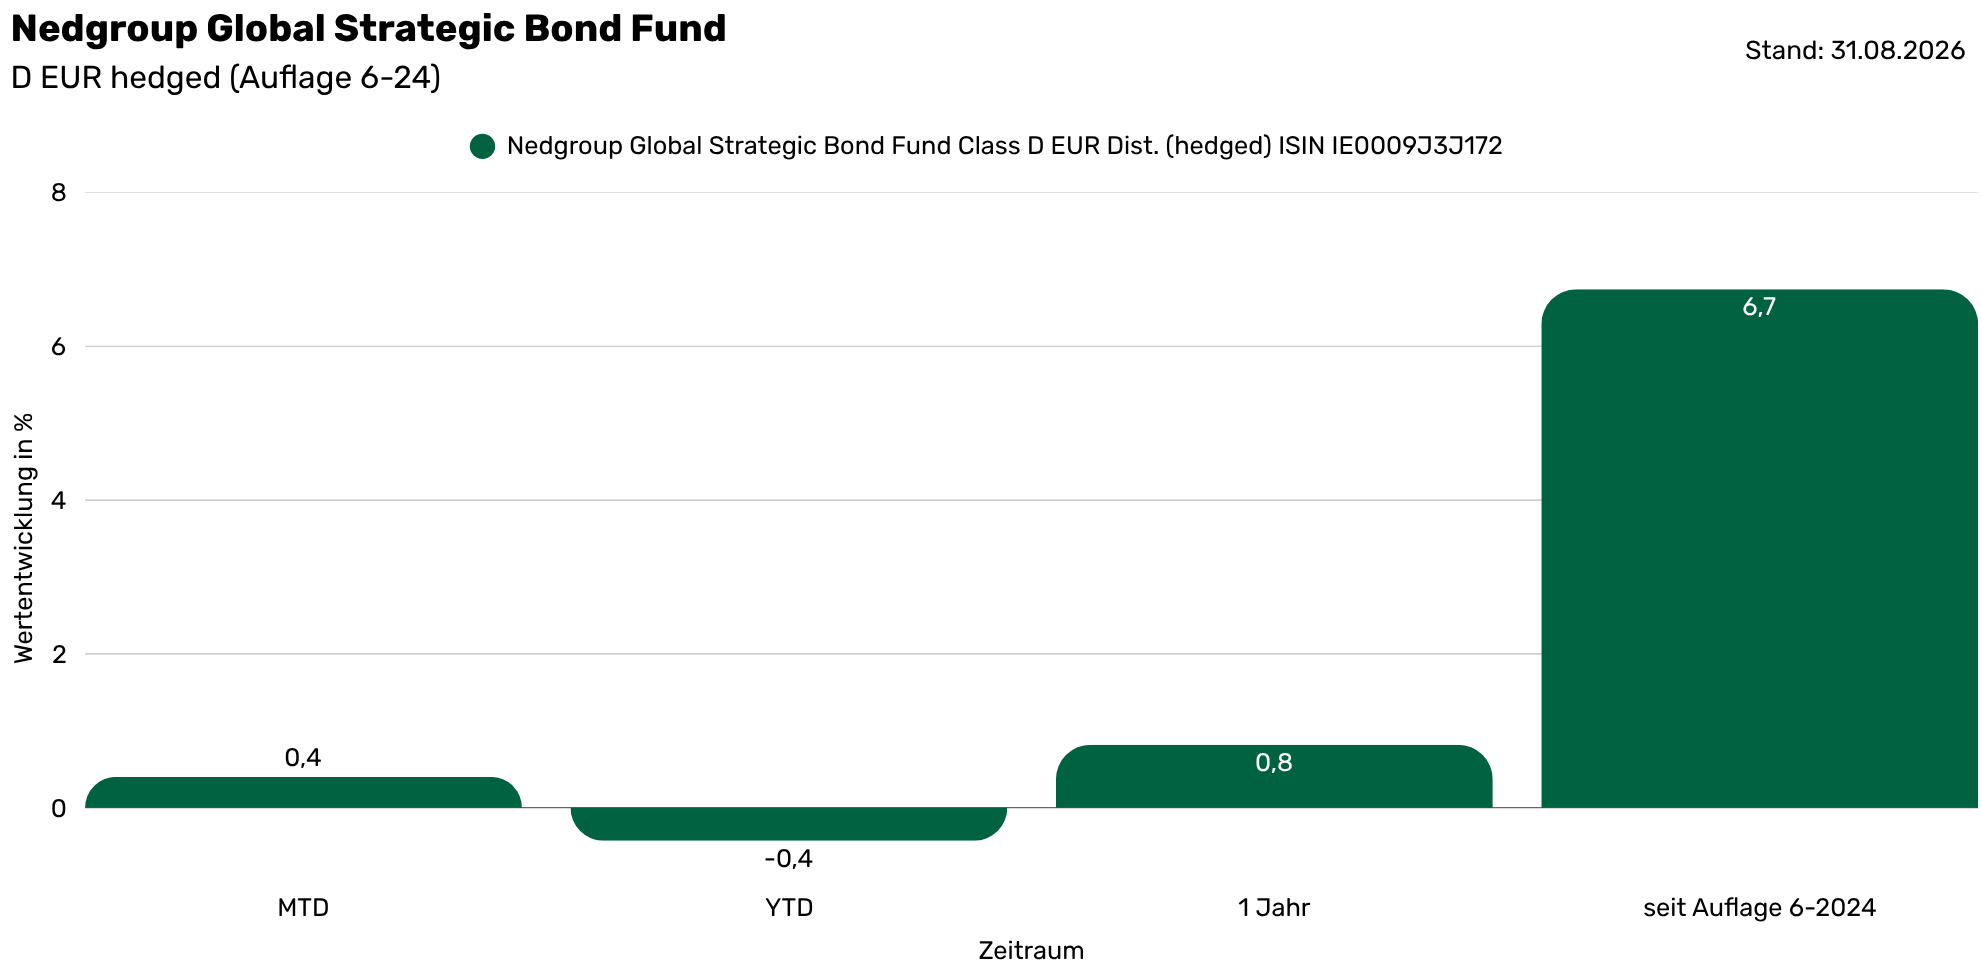
Nedgroup Global Strategic Bond Fund

D EUR hedged Dist.

(Live Chart)

Die Wertentwicklung in der Vergangenheit ist kein Indikator für die zukünftige Wertentwicklung und lässt keine Rückschlüsse auf zukünftige Erträge zu.

Monatsbericht

August 2026

  • Performance und Marktumfeld

    • Man hätte im August leicht annehmen können, Anleihen seien unter die Räder gekommen. Die Schlagzeilen deuteten auf Mehrjahrzehnte-Hochs bei den Renditen hin, während sich die Spannungen im Nahen Osten zuspitzten und US-Notenbanker über Zinserhöhungen sprachen. Die Kurse gaben tatsächlich etwas nach. Auf Indexebene war die Gesamtrendite jedoch leicht positiv, da dieses "Mehrjahrzehnte-Hoch" bei den laufenden Erträgen die moderaten Kursverluste ausglich.
    • Für die relative Performance war es ein erfreulicher Monat, begünstigt durch einen ungünstigen Bewertungsstichtag vor einem Monat und einen günstigen am Ende des Augusts, trotzdem gut. Jeder unserer Performancetreiber leistete einen Beitrag, statt sich auf eine einzelne Erfolgswette zu verlassen. Die Zinsvolatilität hielt an, nicht zuletzt, weil die Einpreisung weiterer Zinsschritte die Zinskurven abflachte.
    • Die Bedingungen im Unternehmensanleihenbereich blieben günstig. Unsere leichte Indexübergewichtung führte zu einem positiven Carry-Beitrag. Zusätzlich verzeichneten wir einen starken Beitrag aus der Einzeltitelauswahl und der Sektorpositionierung.
    • Insgesamt ein herausfordernder Monat, der jedoch erfreulicherweise Mehrwert für die Anleger geschaffen hat. Die Märkte haben sich in ein Muster eingependelt.

    Portfolioveränderungen

    • Fürs Erste keine größeren Veränderungen. Wir hatten einen guten Monat und haben die Marktvolatilität genutzt, um selektiv Chancen bei Alpha und Beta zu ergreifen – ohne dass es nennenswerter indexrelativer Wetten bedurft hätte, um Performance zu generieren.

      Unterstellt man (oft ein Trugschluss), dass das Risiko dank KI solide ist (ebenfalls wahrscheinlich ein Trugschluss), würden wir bei Credit weder viel zu- noch abbauen. Bei Rates sieht die Sache anders aus – lässt man die sich eintrübende Konjunktur außen vor und blickt allein auf das Öl:
    • Bull Case: Der Ölpreis fällt, der KI-Mythos wird entlarvt, was zu einer Umkehr führt – von Zinserhöhungen zu Zinssenkungen.
    • Bear Case: Kein Ende in Sicht, die Energiepreise lösen eine zweite Inflationsrunde aus, und die Zinsen werden angehoben. Kräftig.
    • Core Case: Die Dynamik treibt die Renditen etwas nach oben, die Gesamtrendite dürfte aber dank Alpha und laufendem Ertrag positiv bleiben.

      Unsere beste Einschätzung ist, dass sich der Markt irgendwann darauf verlagert, das schwache Wachstum ex-KI in den Fokus zu nehmen und weder Erhöhungen noch Senkungen zu erwarten. Dafür ist es aber noch zu früh, um das gesamte Portfolio darauf zu verwetten.

    Zinsen

    • Es ist ein Tauziehen zwischen den Energiepreisen und dem Rest.
    • Die Zinsmärkte setzen stark darauf, dass die Zentralbanken die Zinsen anheben, um die mittelfristige Inflationsrate zu dämpfen. Klammert man die KI-Investitionen aus, wirkt das Wachstum durchwachsen. Beschäftigung und Verbrauchervertrauen schwächen sich in den meisten G7-Staaten ab.
    • Darauf sollte man achten, ob sich dies auf das Denken der Zentralbanken auswirkt (Anmerkung: Die Reserve Bank of New Zealand, die oft als Erste ein Thema erkennt, senkte Anfang September ihre Wachstumsprognosen und die Anleihen legten daraufhin zu, während andere Märkte zu diesem Zeitpunkt stark fielen).

    Credit

    • Kleine Mittelabflüsse aus europäischen Investment-Grade-Fonds könnten den Beginn einer Veränderung der Technicals für diese Anlageklasse markieren.
    • Die US-Kreditmärkte hingegen haben bislang Zuflüsse verzeichnet, da die All-in-Yields weiterhin unterstützend wirken. Wir werden genau beobachten, ob die Abflüsse an Momentum gewinnen.
    • In der Zwischenzeit suchen wir weiterhin gezielt nach Chancen in einem Markt, der beginnt, Stock Picker zu belohnen.

Wertentwicklung

Nedgroup D EUR Dist. hedged Performance LP D USD (1982 x 968 px) (1)
Quelle Nedgroup Investment Factsheet - Die Wertentwicklung in der Vergangenheit ist kein Indikator für die zukünftige Wertentwicklung und lässt keine Rückschlüsse auf zukünftige Erträge zu.

August 2026

Performance Faktoren

Über-/Unterrendite Global Strategic Bond Fund Class D USD Acc. vs. Bloomberg Global Agg ex China

Gesamt +36 Basispunkte

Duration +7 Basispunkte

Wir haben unsere Positionierung stärker indexneutral ausgerichtet und dabei erfolgreich von der anhaltenden Zinsvolatilität profitiert, wobei wir mehrfach kleine, zusätzliche Basispunktgewinne erzielen konnten.

Zinskurve +6 Basispunkte

Die Kurven erschienen für die erwarteten Leitzinserhöhungen der Zentralbanken zu steil. Wir hatten uns gegen den Konsens positioniert, und das erwies sich als richtig – insbesondere gegen Monatsende, als das Jackson-Hole-Treffen auf unmittelbar bevorstehende geldpolitische Schritte in den USA hindeutete.

Geographie +4 Basispunkte

Die Untergewichtung in Japan, Großbritannien und Kanada brachte uns moderate Gewinne, wobei wir die beiden letztgenannten Positionen im Monatsverlauf bei Schwäche gegenüber den USA glattgestellt haben.

Asset Allocation +9 Basispunkte

Obwohl wir defensiver als unser potenzielles Gewicht positioniert waren, blieben wir gegenüber dem Index weiterhin moderat in „Credit“ übergewichtet. Stabile Spreads im Investment-Grade-Bereich sowie eine anhaltende Einengung im High-Yield-Segment trugen zusätzlich zum positiven Carry bei und stützten die Performance.

Sektor- und Titelselektion +10 Basispunkte

Ein starker Monat für die Anleihen- und Sektorauswahl. WPP und Tereos stachen besonders positiv hervor – aufgrund solider Ergebnisse beziehungsweise steigender Zuckerpreise. Zusätzlich engten sich die Spreads bei der Mehrheit unserer Investment-Grade-Positionen vor dem Hintergrund eines stabilen Gesamtmarktumfelds weiter ein.


Rendite USD vs. BM 08-26

36
BP+

Über-Rendite


7
BP+

Duration

6
BP+

Zinskurve

4
BP+

Geografie


9
BP+

Asset Allocation

10
BP+

Sektor- und Titelaus-wahl

Aktuelle Positionierung 

Duration: 6,3 Jahre

Yield: 4,9%

ESG Rating: A


Stand: 31.08.2026

Downloads

Hier finden Sie die aktuelle Dokumente  zum klicken

Aktuelle Präsentation

Aktuelle Präsentation 

The next phase of bond investing:  Flexibility
Juli 2026


Logo nedgroup investments

Fixed income Outlook H2 2026:  Alpha Trumps Beta

We have cut European credit exposure as valuations are starting to look stretched

Anteilsklassen

Card image icon

Nedgroup Investments Global Strategic Bond Fund D EUR (Hedged) Inc

Class D ausschüttend
ISIN:  IE0009J3J172
Währung: EUR hedged
Mindestinvestment 50m EUR 
Management Fee 0,30%
Auflage 12.06.2024
 
 
Card image icon

Nedgroup Investments Global Strategic Bond Fund D EUR (Hedged) Acc

Class D thesaurierend
ISIN:  IE0009GU6L14
Währung: EUR hedged
Mindestinvestment 50m EUR 
Management Fee 0,30%
Auflage 24.11.2025
 
 
Card image icon

Nedgroup Investments Global Strategic Bond Fund C EUR (Hedged) Acc

Class C thesaurierend
ISIN IE000GMTSG89
Währung: EUR hedged
Kein Mindestinvestment
Management Fee 0,50%
Auflage 03.09.2025


Card image icon

Nedgroup Investments Global Strategic Bond Fund D USD Acc

Class D thesaurierend
ISIN IE000H9BC817
Währung USD hedged
Minestinvestment 50 USD
Management Fee 0,30%
Auflage 09.01.2024


Philosophie

Unsere Kerninvestmentphilosophie basiert auf drei Säulen:

  • Bewertungen
    Beta-Strategien nutzen absolute Bewertungen des Gesamtmarktes während Alpha-Strategien relative Bewertungen zwischen verschiedenen Segmenten der Anleihemärkte nutzen

  • Fundamentaldaten
    Konsensprognosen zur Wirtschaft müssen angepasst werden, um den Verlauf neuer Wirtschaftsdaten sowie unsere Einschätzung ihrer Auswirkungen auf Anleihepreise widerzuspiegeln.
  • TechnischeAnalyse
    Sowohl quantitative als auch qualitative Faktoren können Hinweise auf die wahrscheinliche Richtung der Kapitalflüsse in und aus den Anleihemärkten geben. Dazu zählen Angebot und Nachfrage, die Positionierung der Investoren, Anlegerumfragen sowie Handelsbuchdaten

Unser Ziel:  Unser aktiver Ansatz nutzt die Chancen, die Marktvolatilität für Anleihenmanager bietet. Mit umfassender Erfahrung steuern wir Risiken und identifizieren gezielt Potenziale – ganz ohne große Einzelwetten. Durch pragmatisches Vorgehen und kontinuierliche Anpassungen lassen sich Mehrwerte erzielen, ohne das Risiko unverhältnismäßig zu erhöhen. Im Zinsumfeld nutzen wir insbesondere grenzüberschreitende Chancen und Kurvenstrukturen zur Performance-Optimierung. Verzerrungen am Kreditmarkt unterstreichen zudem die Bedeutung einer sorgfältigen Emittentenauswahl als zentralen Renditetreiber.


Nedgroup Global Strategic Bond Fund

Nedgroup Investments Global Strategic Bond Fund verfolgt einen aktiven, unlevered Core-Ansatz auf dem globalen Anleihenmarkt mit Fokus auf Zins- und Kreditrisiko und wird vom Boutique-Team Palomar Fixed Income (Alex Ralph, David Roberts) verwaltet. Der Fonds meidet illiquide, niedrigqualitative Anleihen und konzentriert sich stattdessen auf liquide Kernmärkte, um über G7-Länder hinweg von divergierenden Zinszyklen zu profitieren (z. B. Übergewichtung Europa, kein Japan-Exposure). Ziel ist eine Outperformance gegenüber dem Bloomberg Global Aggregate Total Return Index (USD hedged) über rollierende Dreijahreszeiträume hinweg, bei defensiver Positionierung und inflationsschlagender Rendite, ohne übermäßiges Risiko.

Handelbarkeit

Aktueller Stand

  • DAB/BNP Paribas
  • V-Bank
  • UBS
  • Clearstream
  • Euroclear

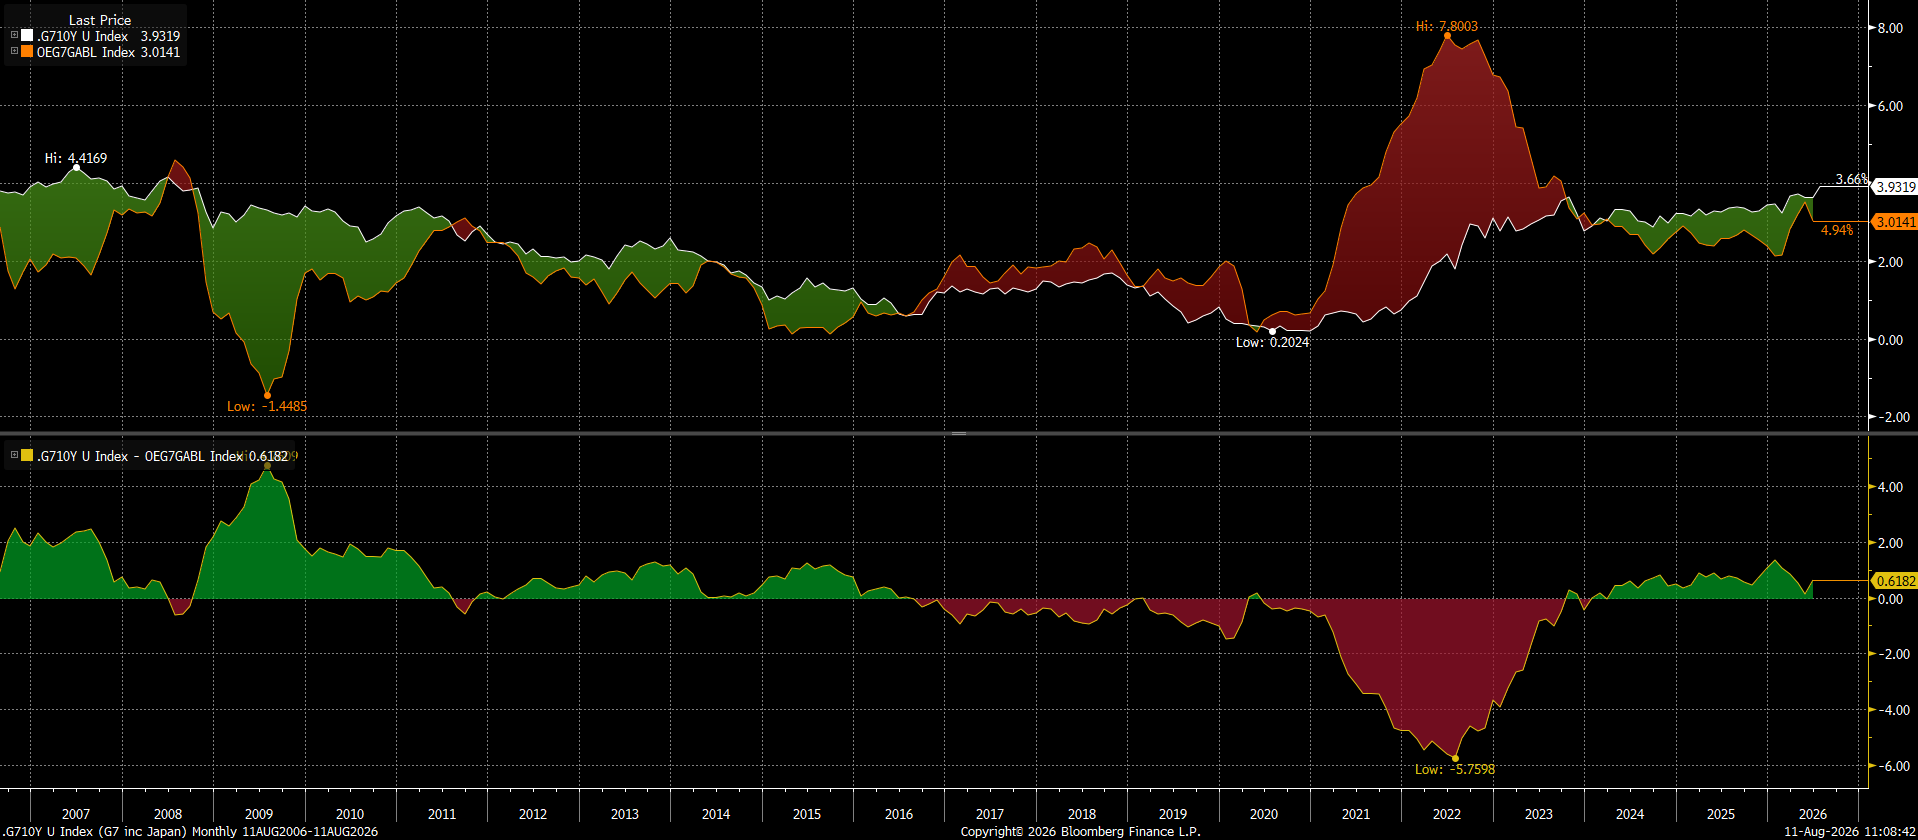
Ein Bild sagt mehr als 1000 Worte – hier die Inflation der G7-Staaten und der durchschnittliche 10-jährige Zinssatz der Staatsanleihen. In 2016 kamen wir in ein negatives Territorium (aktive Wertvernichtung) mit dem Peak in 2022 und der Rückkehr in eine Welt, in der Anleihen reale Renditen bringen, in 2024. Auflage des Negroup Global Strategic Bond Funds Anfang 2024 und im August 2026 haben Investoren der ersten Stunde trotz Zinsanstiegs und Inflation zweistellige Renditen erwirtschaftet.

Why Bonds are back G7 Inflation and bond yield


The Case for Global Aggregate Bond Funds

Wer trägt die Verantwortung für die entscheidenden Weichenstellungen im Rentenbereich?

Während die Anleihemärkte auseinanderlaufen, liegen die wichtigsten Allokationsentscheidungen im Rentenbereich zunehmend zwischen Märkten, Sektoren und spezialisierten Mandaten. Die Frage ist, wer dafür die Verantwortung übernehmen sollte.

Über weite Strecken nach der Finanzkrise war die Anleiheallokation unkompliziert. Niedrige Renditen und Inflation beschränkten die Rolle von Kernanleihen weitgehend auf die eines Aktien-Diversifizierers. Da Renditeknappheit zur „neuen Normalität" geworden war, blieb Anlegern kaum etwas anderes übrig, als Durations- und Kreditrisiken einzugehen, um noch einen auskömmlichen Ertrag zu erzielen.

Dieser Ansatz funktionierte mehrere Jahre lang. Doch nachdem die globale Pandemie und Russlands Einmarsch in der Ukraine die Inflation auf jahrzehntelang nicht gesehene Niveaus steigen ließen und die Notenbanken mit aggressiven Zinserhöhungen reagiert hatten, war die Zeit der leichten Erträge vorbei – und die Unterschiede zwischen den Managern begannen sich zu vergrößern. Allein im Jahr 2022 lagen die Erträge der Manager im obersten und im untersten Quartil des britischen Strategic-Bond-Sektors zwischen -4,6 % und -14,1 %.¹

Für Anleger war das eine ernüchternde Erfahrung. Sie stärkt das Argument, die Allokationsentscheidungen wieder selbst in die Hand zu nehmen: die gewünschten Engagements über Spezialisten zu dimensionieren und die großen Entscheidungen selbst zu verantworten, statt sie an den Manager eines flexiblen Rentenfonds zu delegieren.

Die Frage ist, ob dies für die heutigen Märkte weiterhin die richtige Antwort ist. Die Antwort liegt nicht unbedingt darin, diesen Reflex umzukehren, sondern darin, seinen Anwendungsbereich zu verengen – die Verantwortung für die Managerselektion zu behalten und zugleich ein Mandat einzurichten, das die großen Entscheidungen über das gesamte Portfolio hinweg treffen kann.

Aus dem Gleichtakt geraten

Im Rentenbereich geht es bei Asset-Allocation-Entscheidungen heute nicht mehr nur darum, ob man Duration oder Kredit hält, sondern auch darum, wo man Duration hält, welche Märkte die beste Vergütung bieten, ob Kreditspreads das Risiko rechtfertigen und wie diese Entscheidungen über das gesamte Portfolio hinweg zusammenwirken.

Faktisch fallen die folgenreichsten Entscheidungen im Rentenbereich zunehmend zwischen den Märkten statt innerhalb einzelner Märkte. Sollten Anleger britische Gilts oder US-Treasuries halten? Bundesanleihen oder japanische Staatsanleihen? Staatsanleihenduration oder Investment-Grade-Credit? Langlaufende Engagements oder kurzlaufende Erträge? Zusammengenommen adressieren diese Entscheidungen unterschiedliche Ertrags- und Risikotreiber.

Nehmen wir Staatsanleihen, auf den ersten Blick der einfachste Baustein eines Portfolios. Über die in Großbritannien zugelassenen Fonds hinweg belaufen sich die Vermögenswerte der Gilt-Fonds (einschließlich inflationsindexierter Fonds) auf rund 28 Milliarden Pfund – etwa das Zweieinhalbfache der 11 Milliarden Pfund, die in Fonds mit globalem, diversifiziertem Staatsanleiheengagement liegen.²

Gilts erfüllen weiterhin eine wichtige Portfoliofunktion sowohl bei der Ertragsgenerierung als auch bei der Diversifikation des Aktienportfolios. Dennoch sollte die Allokation in heimische Staatsanleihen stets eine aktive geografische Entscheidung sein. Anleger sollten nicht davon ausgehen, dass britische Duration innerhalb des Staatsanleihenuniversums das attraktivste Chancenspektrum bietet.

Wer sollte die Allokationsentscheidung verantworten?

Dieselbe Problematik reicht über Staatsanleihen hinaus. Viele Rentenportfolios sind aus einzelnen Bausteinen aufgebaut: heimische Staatsanleihen, globale Staatsanleihen, Investment-Grade-Credit, High-Yield-Anleihen – jeweils von einem anderen Spezialisten verwaltet.

Jeder einzelne Spezialist mag hoch kompetent sein; die Frage ist, wer die Allokationsentscheidungen verantwortet, die zwischen ihnen liegen – die Entscheidung über die aggregierte Portfolioduration, ob Staatsanleihen mehr Wert bieten als Credit oder ob Investment Grade bessere risikoadjustierte Erträge liefert als High Yield.

Solche Entscheidungen werden möglicherweise im Ausschuss getroffen, nur langsam umgesetzt oder schlicht gar nicht verändert. Das Ergebnis kann eine Ansammlung starker Spezialallokationen sein – ohne klaren Verantwortlichen und ohne Überblick über das breitere Chancenspektrum.

Angesichts dieser Herausforderung mögen manche Anleger zu dem Schluss kommen, dass die einfachste Lösung der Wechsel zu einer global passiven Anleiheallokation sei. Wenn die entscheidenden Weichenstellungen ohnehin zunehmend zwischen den Märkten liegen – warum dann nicht das gesamte Chancenspektrum über einen breiten Index abbilden und auf große Allokationsentscheidungen ganz verzichten?

Doch obwohl der globale Anleiheindex Diversifikation nach Land, Sektor und Emittenten bietet und die Governance-Komplexität reduziert, löst er das Allokationsproblem nicht.

Anleiheindizes verteilen Kapital nach dem Volumen der ausstehenden Verschuldung – nicht danach, wo die Bewertungen am attraktivsten sind oder Anleger am besten für das eingegangene Risiko entschädigt werden. Die größten Schuldner werden damit zu den größten Allokationen, unabhängig von der Bewertung und vom breiteren Chancenspektrum.

Anleihen im Umfeld der Hyperscaler sind dafür ein aktuelles Beispiel. Hohe Emissionsvolumina einiger weniger großer, technologienaher Schuldner haben das Gewicht dieses Sektors in den Investment-Grade-Indizes nach oben getrieben. Und das trotz Bedenken hinsichtlich der Verschuldung und der Ertragsprofile dieser Emittenten im Verhältnis zum enormen Investitionsbedarf. Ein Anleger, der den Index passiv hält, hat keine Möglichkeit, sich diesem Thema zu entziehen – er wird schlicht zu einem immer größeren, unfreiwilligen Halter dessen, was der Index gerade emittiert.

In der Praxis läuft diese Bausteinstruktur häufig auf eine Barbell-Struktur hinaus: Heimische Staatsanleihen sorgen für Defensive und verlässliche Erträge, kurzlaufende Credit-Strategien für zusätzliche Rendite und Ertragspotenzial.

Doch die Mitte bleibt ungelöst. Denn der Barbell-Ansatz adressiert zwar die beiden Enden des Portfolios, lässt aber jene breiteren Allokationsentscheidungen außer Acht, die zu maßgeblichen Ertragstreibern geworden sind.

Dem zu begegnen, erfordert ein Mandat, das über mehrere Märkte hinweg investieren kann – auf Basis eines Bewertungsrahmens mit klaren Leitplanken. Das ermöglicht es Anlegern, dynamisch zu allokieren, sobald sich Chancen ergeben, und zugleich jene Marktsegmente zu meiden, in denen die Vergütung nicht mehr attraktiv ist.

Warum Flexibilität wichtiger ist, denn je

Flexibilität wird häufig mit mutigen Entscheidungen aus großer Überzeugung gleichgesetzt. Ihr eigentlicher Wert liegt jedoch in der Fähigkeit, über Märkte und Sektoren hinweg zu allokieren, wenn diese auseinanderlaufen – und genau das erleben wir derzeit bei Zinsen, Inflation, Fiskalpfaden und Kreditbewertungen.

Disziplinierte Flexibilität gibt diesen Entscheidungen einen klaren Verantwortlichen, der Duration, Geografie, Kurve und Kreditengagement anpassen kann, wenn sich das Chancenspektrum verändert – statt sie über verschiedene Bausteine hinweg zu fragmentieren.

Diese Verantwortung ist heute wichtiger denn je.

Quellen

    • Morningstar, Investment Association, Stand 31. Juli 2026
    • The Investment Association, Fondsstatistiken nach Sektor, Mai 2026
Über Nedgroup

Wir fördern unabhängige Investmentboutiquen

Bei Nedgroup Investments teilen wir die Leidenschaft für aktives Investieren und stellen den langfristigen Anlageerfolg unserer Kunden in den Mittelpunkt. Deshalb schaffen wir optimale Rahmenbedingungen, damit spezialisierte Investmentboutiquen ihr volles Potenzial entfalten können.

Unser Ansatz verbindet unternehmerische Eigenverantwortung der Fondsmanager mit der Stärke und Unterstützung einer etablierten Organisation. So entlasten wir Investmentteams von operativen und geschäftlichen Herausforderungen rund um Aufbau, Führung und Verwaltung ihrer Unternehmen.

Dadurch können sich die Fondsmanager vollständig auf das konzentrieren, was entscheidend ist: attraktive Anlageideen identifizieren und langfristige Mehrwerte für Anleger schaffen.

Unser Boutique-Ansatz auf einen Blick

✔ Förderung spezialisierter Investmentteams
✔ Unternehmerische Freiheit kombiniert mit institutioneller Unterstützung
✔ Fokus auf langfristige Wertschöpfung statt kurzfristiger Markttrends
✔ Konzentration auf nachhaltige Outperformance für Investoren

Wir wählen das Besondere aus

Bei Nedgroup Investments verfolgen wir das Ziel, Anlegern Zugang zu erstklassigen Investmentlösungen zu ermöglichen und sie bei der Erreichung ihrer langfristigen Anlageziele zu unterstützen. Dafür arbeiten wir mit einigen der weltweit führenden Fondsmanager und spezialisierten Investmentteams zusammen.

Unsere langjährige Erfahrung als Multi-Asset-Investor und die tiefgehende Analyse unterschiedlicher Anlagestile verschaffen uns einen entscheidenden Vorteil bei der Identifikation außergewöhnlicher Investmentansätze und herausragender Manager.

Dadurch schaffen wir Zugang zu Strategien, die sich durch Qualität, Überzeugung und langfristiges Wertpotenzial auszeichnen.

Unser Auswahlansatz auf einen Blick

✔ Zugang zu ausgewählten internationalen Fondsmanagern
✔ Fokus auf außergewöhnliche Investmentkompetenz
✔ Langjährige Multi-Asset-Expertise
✔ Identifikation von langfristigem Wertschöpfungspotenzial

Wir denken in langfristigen Partnerschaften

Das Vertrauen unserer Anleger steht im Mittelpunkt unseres Handelns. Die Verantwortung, Kapital langfristig erfolgreich zu verwalten, verstehen wir als Privileg – und als Verpflichtung zugleich.

Seit mehr als zwei Jahrzehnten basiert unser Erfolg auf nachhaltigen Partnerschaften und einem konsequenten Investmentprozess. Jede Zusammenarbeit – ob mit externen Boutique-Managern oder internen Teams – beginnt mit einer zentralen Frage: Wie schaffen wir mehr Auswahl, besseren Zugang und zusätzliche Alpha-Chancen für unsere Anleger?

Unser Fokus liegt dabei stets auf langfristiger Kontinuität, Disziplin und nachhaltigem Anlageerfolg.

Unser Partnerschaftsansatz

✔ Langfristige Zusammenarbeit statt kurzfristiger Trends
✔ Konsequenter und disziplinierter Investmentprozess
✔ Zugang zu zusätzlichen Alpha-Potenzialen
✔ Anlegerorientierung als zentraler Bestandteil jeder Partnerschaft

Langfristige Partnerschaften. Konsequente Prozesse. Nachhaltiger Anlageerfolg.

Spezialisierte Investmentboutiquen. Unternehmerisches Denken. Langfristige Wertschöpfung.
Nedgroup Investments schafft ein Umfeld, in dem Fondsmanager unabhängig agieren und sich vollständig auf die Erzielung langfristiger Anlageerfolge konzentrieren können.

Kontaktieren Sie uns, um mehr zu erfahren oder an einem unserer nächsten Fondsmanager-Webinare teilzunehmen oder direkt ein Meeting mit dem Nedgroup-Team zu vereinbaren