BMC Global Small Cap Select
Die besten Unternehmer der Welt
Langfristig hohe, risikoadjustierte Renditen durch sorgfältig ausgewählte, global aktive Small Caps mit starker Eigentümerstruktur und ausgeprägtem Unternehmergeist.
-
Aktiv verwaltet & fokussiert: rund 40 Qualitätsunternehmen, unabhängig von Benchmarks oder Regionen
-
Zwei Kernstrategien: Champions – marktführende Wachstumsunternehmen | Special Situations – unterbewertete Unternehmen mit Verbesserungspotenzial
-
ESG-konform & risikobewusst: kein Einzeltitel über 5 %, ausschließlich liquide, regulierte Märkte, Artikel 8 SFDR („Light Green“)
Nachlese - Webinar
mit Henrik Milton & Max Lundberg
Der Fonds auf einen Blick:
• Renditeziel von +15–20% p.a. über einen Geschäftszyklus
• 30–50 konzentrierte Positionen, fokussiert auf die "World's Finest Entrepreneurs"
• Artikel-8-konform (SFDR) – nachhaltiges, ESG-orientiertes Investieren
• Attraktive Bewertung: P/E 12,6x bei einem durchschnittlichen ROE von 20%
Fondspositionierung
BMC Global Small Cap Select ist ein aktiv gemanagter, globaler Small-Cap-Aktienfonds von Brock Milton Capital, der auf rund 40 unternehmerisch geprägte Gesellschaften mit starken Eigentümerstrukturen und hoher Profitabilität ("world's finest entrepreneurs") konzentriert ist. Ergänzt wird dies um ausgewählte Sondersituationen. Die Titelselektion erfolgt indexunabhängig anhand eigener fundamentaler Analyse und intensiver Unternehmensbesuche, mit Fokus auf Small Caps mit einem Marktwert von rund USD 200 Mio. und einer Marktkapitalisierungsobergrenze; zur Risikobegrenzung wird keine Einzelposition über 5% des Fondsvermögens gehalten. Ziel ist eine hohe, positive, risikoadjustierte Rendite gegenüber dem Benchmark MSCI ACWI Small Cap NTR Index mit ESG-Fokus gemäß SFDR Art. 8.
Warum in Small Caps investieren?
1. Höheres Wachstumspotenzial: Nebenwerte (Small Caps) weisen im Allgemeinen höhere Wachstumsraten als Großkonzerne auf, was historisch zu einer höheren erwarteten Rendite führt.
2. Ineffiziente Preisbildung: Der Small-Cap-Markt wird von Analysten weniger intensiv beobachtet. Dies führt zu Fehlbewertungen und bietet aktiven Managern die Chance, unterbewertete Perlen zu entdecken.
3. Marktführende Nischenplayer: Viele globale Kleinunternehmen sind Markt- oder Nischenführer in ihren Regionen und verfügen dadurch über eine ebenso stabile Marktposition wie Large Caps.
Warum in 2026 in Small Caps investieren?
1. Historischer Bewertungsabschlag: Normalerweise werden Small Caps mit einem Aufschlag gegenüber Large Caps gehandelt. Durch die Tech-Rallye hat sich das umgekehrt: Der Bewertungsunterschied ist so groß wie seit vielen Jahren nicht mehr.
2. Schutz vor Klumpenrisiken: Im Jahr 2026 war der Aktienmarkt extrem auf wenige KI-Giganten konzentriert, was das Marktrisiko erhöhte. Eine Diversifikation in Small Caps ist daher jetzt besonders wichtig für die Risikostreuung.
3. Starke unternehmensspezifische Treiber: Small Caps können sich durch interne Optimierungen und lokale Trends von makroökonomischen Sorgen und geopolitischen Turbulenzen abkoppeln.
Warum in den BMC Global Small Cap Select?
1. Breite globale Diversifikation: Während regionale Fonds stark auf wenige Branchen konzentriert sein könnten, bietet BMC Zugang zu globalen Trends wie der polnischen Wirtschaftsentwicklung, japanischen Corporate-Governance-Reformen und asiatischen Halbleiter-Nischen.
2. Attraktive Kennzahlen: Der Fonds ist im ersten Halbjahr 2026 um 20 % gestiegen. Dennoch ist die Bewertung mit einem erwarteten KGV (P/E) von 16,1 im Verhältnis zum prognostizierten Gewinnwachstum der Portfolio-Unternehmen von +37,2 % sehr günstig.
3. Erfolgreiches Stock-Picking: Die Top-Performer des Fonds im Jahr 2026 beweisen ein starkes Research, das Gewinne aus völlig voneinander unabhängigen Wachstumstreibern erzielen konnte:
- Covenant Logistics (profitiert von strukturell steigenden US-Frachtraten).
- United Natural Foods (stark durch interne Kostensenkungen und Schuldenabbau).
- Everus Construction (profitiert vom Investitionsboom in KI-Infrastruktur und Stromnetze).
BMC Global Small Cap Select I
- ISIN LU2395559771
Chart, Statistiken & Holdings
Portfolio Daten
(Stand:06-2026)
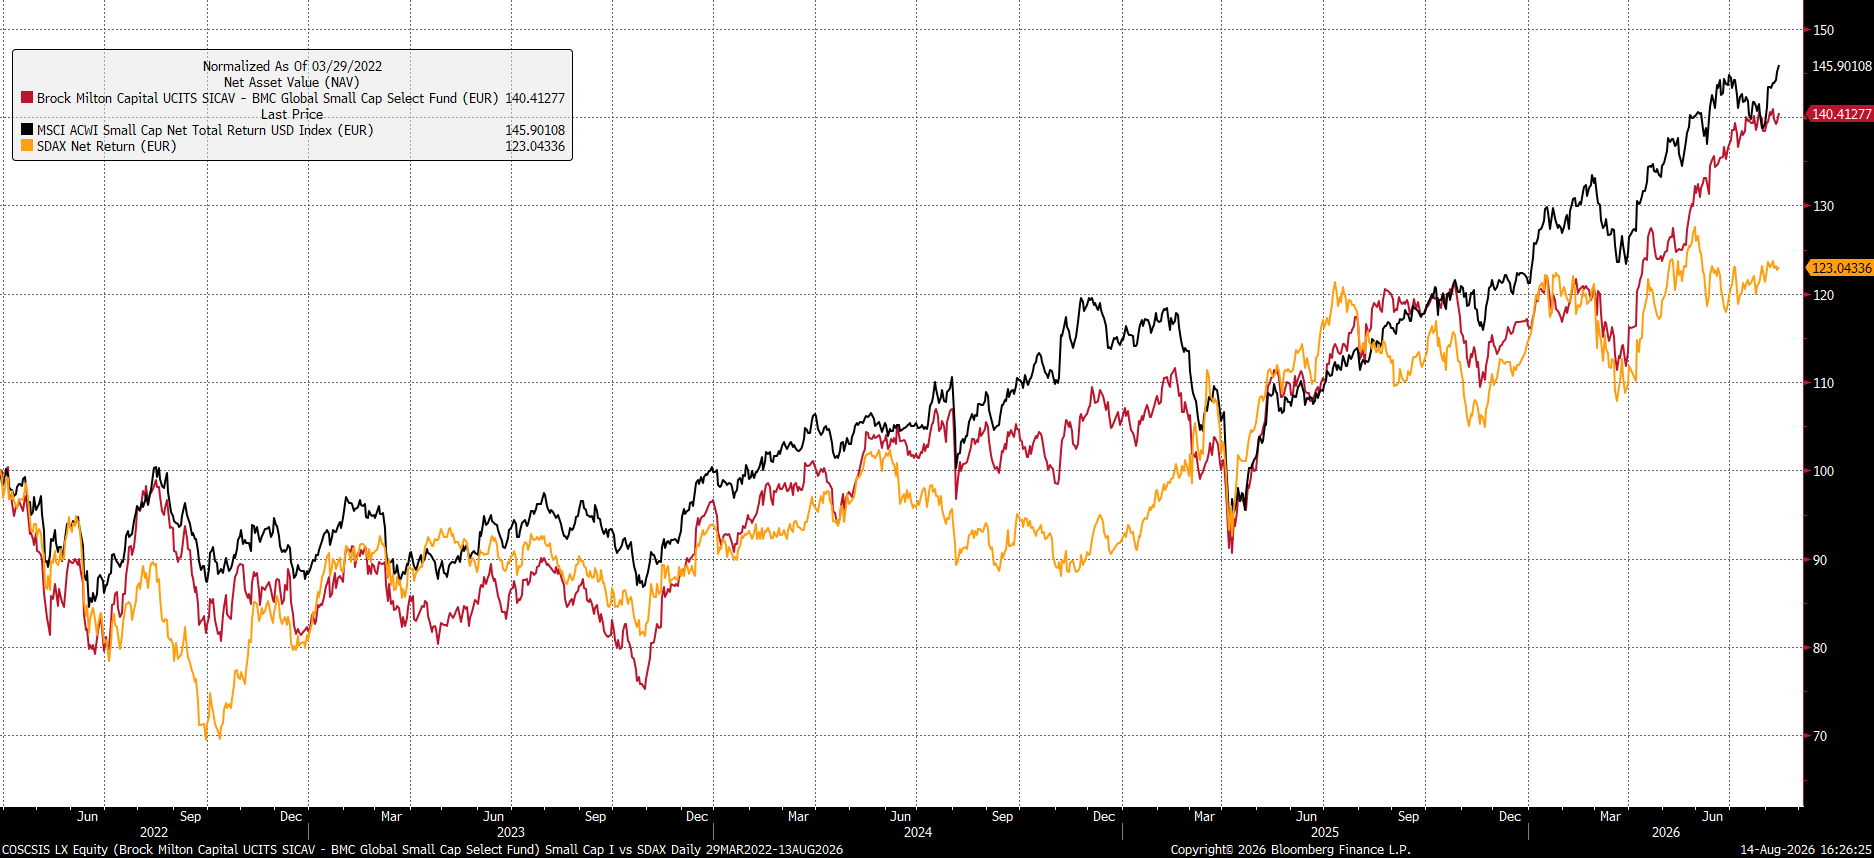
Wertentwicklung
%20(5).png)
Portfolio Kommentar
Juli 2026
Monatsentwicklung Juli
Die Wertentwicklung des BMC Global Small Cap Select lag im Juli bei 0,19 % und damit 4,85 Prozentpunkte über der des Vergleichsindex des Fonds*.
Die stärksten Beiträge zur Wertentwicklung des Fonds im Juli leisteten Brink's, IDT und Climb Global, die schwächsten Beiträge leisteten Covenant Logistics, Kandenko und Everus.
Der Juli war wie üblich ein berichtsreicher Monat, da viele der im Fonds enthaltenen Unternehmen ihre Halbjahreszahlen veröffentlichten. Insgesamt entsprachen die Berichte den Erwartungen oder übertrafen sie sogar, obwohl die Resonanz eher verhalten ausfiel. Dies dürfte daran liegen, dass die tatsächlichen Markterwartungen nach den starken Kursanstiegen im zweiten Quartal etwas über den Analystenschätzungen lagen.
Brink's, der stärkste Beitragszahler des Monats, über den wir bereits im April berichteten, hat weder weitere nennenswerte Neuigkeiten gemeldet noch veröffentlicht. Dies dürfte eher auf eine veränderte Stimmungslage rund um die Aktie zurückzuführen sein. Hintergrund ist die Schwäche des Aktienkurses seit der Ankündigung der geplanten Übernahme von NCR Atleos durch Brink's. Anfang des Sommers wurde die weitreichende Übernahme sowohl von den NCR-Atleos-Aktionären als auch von der US-amerikanischen Wettbewerbsbehörde genehmigt. Gleichzeitig haben wir beobachtet, dass einige andere NCR-Atleos-Aktionäre, wie auch wir, Brink's-Aktien erworben haben.
Der schwächste Wert des Monats, Covenant Logistics, lieferte einen schwachen Bericht ab und war die bisher größte Enttäuschung des Fonds in diesem Berichtszeitraum. Anders als vergleichbare Unternehmen der Branche konnte Covenant Logistics die stark gestiegenen Frachtraten in den USA noch nicht nutzen. Gleichzeitig fielen einige Kosten höher als erwartet aus, wodurch der Gewinn des Unternehmens niedriger als im Vorjahreszeitraum ausfiel.
Im Laufe des Monats stand auch unsere neue Beteiligung Arcadis im Fokus von Übernahmeinteresse. Wir hatten Anfang des Monats eine Position in Arcadis zu einem Kurs von rund 34–35 Euro aufgebaut. Einige Wochen später erreichte uns ein Angebot des kanadischen Branchenkollegen WSP von über 50 Euro je Aktie. Gegen Ende des Monats gab das Unternehmen jedoch bekannt, das Angebot mit der Begründung abzulehnen, es spiegele den inneren Wert von Arcadis nicht wider. Das Management geht davon aus, dass sich der Unternehmenswert mit fortschreitender Restrukturierung und deren positiven Auswirkungen zunehmend herauskristallisieren wird. Ein erneutes, höheres Angebot von WSP ist jedoch nicht auszuschließen. Zudem gab es Berichte über das Interesse von einem oder mehreren Private-Equity-Unternehmen an Arcadis.
Ereignisse und Trends auf dem Markt
Der Juli erscheint auf den ersten Blick ein ruhiger Monat, mit einem Rückgang der globalen Aktienmärkte (MSCI World in EUR) um 0,6 %. Doch hinter dieser Zahl verbirgt sich eine der größten Sektorrotationen des Jahres. Halbleiteraktien fielen um 20 %, der südkoreanische Markt verlor 30 % und Tesla verzeichnete deutliche Kursverluste, während der US-Telekommunikationssektor um 15 %, der Energiesektor um 8 %, der Finanzsektor um 7 % und sowohl Pharma- als auch Konsumgüteraktien um 5 % zulegten.
Die Korrektur konzentrierte sich auf KI-bezogene Themen. Die stärksten Kursverluste verzeichneten die KI- und Halbleiterbranche sowie der südkoreanische Markt mit seiner starken Ausrichtung auf Speicherchips. Beide Bereiche hatten sich nach Kursgewinnen von rund 70 % im ersten Halbjahr großer Beliebtheit erfreut. Hinzu kamen Gewinnmitnahmen, eine restriktivere Geldpolitik der US-Notenbank unter dem neuen Vorsitzenden Kevin Warsh und eine Welle von Liquidationen fremdfinanzierter Positionen. So musste unter anderem der Situational Awareness Fund nach Margin Calls Vermögenswerte verkaufen. Die zugrundeliegende Nachfrage blieb jedoch stabil, und Berichte von Halbleiterunternehmen und Hyperscalern zeigten weiterhin starkes Wachstum mit steigenden Umsätzen und Gewinnen. Insgesamt deutet dies auf eine gesunde Bewertungskorrektur innerhalb eines intakten Strukturtrends hin und nicht auf eine Schwächung der Fundamentaldaten.
Zu Jahresbeginn erwarteten wir für 2026 eine Gesamtrendite von 10–15 %. Nach der starken Berichtssaison im ersten Quartal hoben wir unsere Prognose auf rund 15 % an. Angesichts der Ergebnisse des zweiten Quartals und der aktualisierten Bewertungen sehen wir nun trotz der Rotation im Juli Grund für eine weitere Anhebung auf 15–20 %. Die Jahresrendite wird ausschließlich durch das Gewinnwachstum getragen. Gleichzeitig stellt der jüngste Anstieg der Renditen langfristiger Anleihen ein Risiko dar, das es im Auge zu behalten gilt – sollte die Rendite zehnjähriger US-Staatsanleihen über 5 % steigen, könnte dies den Aktienkursen allgemein Druck machen.
Kurzfassung – Monatsentwicklung Juli
Die Wertentwicklung des BMC Global Small Cap Select lag im Juli bei 0,19 % und damit 4,85 Prozentpunkte über der des Vergleichsindex des Fonds*.
Die stärksten Beiträge zur Wertentwicklung des Fonds im Juli leisteten Brink's, IDT und Climb Global, die schwächsten Beiträge leisteten Covenant Logistics, Kandenko und Everus.
Der Juli war wie üblich ein berichtsreicher Monat, da viele der im Fonds enthaltenen Unternehmen ihre Halbjahreszahlen veröffentlichten. Insgesamt entsprachen die Berichte den Erwartungen oder übertrafen sie sogar, obwohl die Resonanz eher verhalten ausfiel. Dies dürfte daran liegen, dass die tatsächlichen Markterwartungen nach den starken Kursanstiegen im zweiten Quartal etwas über den Analystenschätzungen lagen.
Brink's, der stärkste Beitragszahler des Monats, über den wir bereits im April berichteten, hat weder weitere nennenswerte Neuigkeiten gemeldet noch veröffentlicht. Dies dürfte eher auf eine veränderte Stimmungslage rund um die Aktie zurückzuführen sein. Hintergrund ist die Schwäche des Aktienkurses seit der Ankündigung der geplanten Übernahme von NCR Atleos durch Brink's. Anfang des Sommers wurde die weitreichende Übernahme sowohl von den NCR-Atleos-Aktionären als auch von der US-amerikanischen Wettbewerbsbehörde genehmigt. Gleichzeitig haben wir beobachtet, dass einige andere NCR-Atleos-Aktionäre, wie auch wir, Brink's-Aktien erworben haben.
Der schwächste Wert des Monats, Covenant Logistics, lieferte einen schwachen Bericht ab und war die bisher größte Enttäuschung des Fonds in diesem Berichtszeitraum. Anders als vergleichbare Unternehmen der Branche konnte Covenant Logistics die stark gestiegenen Frachtraten in den USA noch nicht nutzen. Gleichzeitig fielen einige Kosten höher als erwartet aus, wodurch der Gewinn des Unternehmens niedriger als im Vorjahreszeitraum ausfiel.
Im Laufe des Monats stand auch unsere neue Beteiligung Arcadis im Fokus von Übernahmeinteresse. Wir hatten Anfang des Monats eine Position in Arcadis zu einem Kurs von rund 34–35 Euro aufgebaut. Einige Wochen später erreichte uns ein Angebot des kanadischen Branchenkollegen WSP von über 50 Euro je Aktie. Gegen Ende des Monats gab das Unternehmen jedoch bekannt, das Angebot mit der Begründung abzulehnen, es spiegele den inneren Wert von Arcadis nicht wider. Das Management geht davon aus, dass sich der Unternehmenswert mit fortschreitender Restrukturierung und deren positiven Auswirkungen zunehmend herauskristallisieren wird. Ein erneutes, höheres Angebot von WSP ist jedoch nicht auszuschließen. Zudem gab es Berichte über das Interesse von einem oder mehreren Private-Equity-Unternehmen an Arcadis.
Ereignisse und Trends auf dem Markt
Der Juli erscheint auf den ersten Blick ein ruhiger Monat, mit einem Rückgang der globalen Aktienmärkte (MSCI World in EUR) um 0,6 %. Doch hinter dieser Zahl verbirgt sich eine der größten Sektorrotationen des Jahres. Halbleiteraktien fielen um 20 %, der südkoreanische Markt verlor 30 % und Tesla verzeichnete deutliche Kursverluste, während der US-Telekommunikationssektor um 15 %, der Energiesektor um 8 %, der Finanzsektor um 7 % und sowohl Pharma- als auch Konsumgüteraktien um 5 % zulegten.
Die Korrektur konzentrierte sich auf KI-bezogene Themen. Die stärksten Kursverluste verzeichneten die KI- und Halbleiterbranche sowie der südkoreanische Markt mit seiner starken Ausrichtung auf Speicherchips. Beide Bereiche hatten sich nach Kursgewinnen von rund 70 % im ersten Halbjahr großer Beliebtheit erfreut. Hinzu kamen Gewinnmitnahmen, eine restriktivere Geldpolitik der US-Notenbank unter dem neuen Vorsitzenden Kevin Warsh und eine Welle von Liquidationen fremdfinanzierter Positionen. So musste unter anderem der Situational Awareness Fund nach Margin Calls Vermögenswerte verkaufen. Die zugrundeliegende Nachfrage blieb jedoch stabil, und Berichte von Halbleiterunternehmen und Hyperscalern zeigten weiterhin starkes Wachstum mit steigenden Umsätzen und Gewinnen. Insgesamt deutet dies auf eine gesunde Bewertungskorrektur innerhalb eines intakten Strukturtrends hin und nicht auf eine Schwächung der Fundamentaldaten.
Zu Jahresbeginn erwarteten wir für 2026 eine Gesamtrendite von 10–15 %. Nach der starken Berichtssaison im ersten Quartal hoben wir unsere Prognose auf rund 15 % an. Angesichts der Ergebnisse des zweiten Quartals und der aktualisierten Bewertungen sehen wir nun trotz der Rotation im Juli Grund für eine weitere Anhebung auf 15–20 %. Die Jahresrendite wird ausschließlich durch das Gewinnwachstum getragen. Gleichzeitig stellt der jüngste Anstieg der Renditen langfristiger Anleihen ein Risiko dar, das es im Auge zu behalten gilt – sollte die Rendite zehnjähriger US-Staatsanleihen über 5 % steigen, könnte dies den Aktienkursen allgemein Druck machen.
Veränderungen im Portfolio
Im Juli haben wir zwei neue Beteiligungen erworben, Arcadis und Open House, und zwei kleinere Beteiligungen an Apotea und Nagarro veräußert. Apotea ist ein sehr gut geführtes Unternehmen, aber angesichts der aktuellen Bewertung sehen wir anderswo ein höheres Renditepotenzial. Nagarro, worüber wir bereits im Monatsnewsletter für Juni berichteten, haben wir nach einem Übernahmeangebot verkauft. Nachfolgend eine kurze Beschreibung unserer neuen Beteiligungen:
Arcadis ist ein weltweit tätiges Technologieberatungsunternehmen mit Fokus auf strukturell wachsende Bereiche wie Wasser, Energie, Infrastruktur und Rechenzentren. Das Unternehmen befindet sich in einem operativen Turnaround. Das neue Management konzentriert sich auf höhere Honorare, geringere Verwaltungskosten und eine verbesserte Anreizstruktur. Gleichzeitig werden der Verkauf von leistungsschwachen Geschäftsbereichen geprüft. Aufgrund sinkender Margen ist die Unternehmensbewertung stark gefallen. Das Maßnahmenprogramm des Managements soll das Wachstum beschleunigen und die Margen verbessern.
Open House Group : Ein japanisches Immobilienunternehmen mit Fokus auf neu gebaute Einfamilienhäuser und Eigentumswohnungen in Ballungsräumen. Das Unternehmen profitiert von einer starken Nachfrage nach Einfamilienhäusern. Ein kapitalarmes Geschäftsmodell und eine solide Bilanz ermöglichen umfangreiche Aktienrückkäufe zu attraktiven Bewertungen. Aufgrund der stark gestiegenen Rohstoffpreise zu Beginn des Krieges im Nahen Osten kalkulierte das Unternehmen in seiner Prognose mit deutlich höheren Inputkosten. Seitdem haben sich die Preise für die wichtigsten Inputgüter auf einem niedrigeren Niveau stabilisiert, was ein Aufwärtspotenzial für die Prognose bedeutet.
Fondspositionierung
Der Fonds besteht derzeit aus 36 Unternehmen mit Engagement in mehreren Sektoren und Regionen, die aufgrund ihrer unternehmensspezifischen Leistungen sorgfältig ausgewählt wurden. Längerfristig sind wir der Ansicht, dass ein konzentrierter, gleichzeitig aber diversifizierter, aktiv verwalteter Small-Cap-Fonds mit dem Schwerpunkt Stock-Picking die Voraussetzungen bietet, um eine gute Rendite für die Anteilsinhaber zu erwirtschaften
Anteilsklassen
BMC Small Cap Select Fund R
BMC Small Cap Select Fund I
ISIN LU239559771
WKN A3D15G
Währung: EUR / acc.
Minimum Investment: 2.000.000 EUR
Management Fee 0,7%
Performance Fee 1/10 der jährlichen Outperformance zur BM MSCI All Country World Daily Index Small Cap Net Total Return (High Watermark)
Auflage 28.3.2022
Investmentansatz
- Konzentriertes Portfolio mit 30–50 Positionen und einer Marktkapitalisierung zwischen 200 Millionen USD und 6 Milliarden USD.
- Ein Portfolio der „weltweit besten Unternehmer“, qualitativ hochwertiger Unternehmen mit guten Zukunftsaussichten, außergewöhnlichem Unternehmergeist und starken Eigentümern.
- Aktiv verwaltet, wobei mindestens 2/3 in „Champions“ und maximal 1/3 in „Sondersituationen“ investiert werden.
- Ein „Champion“ ist ein Marktführer in seiner Branche und zeichnet sich durch geringe Verschuldung, hohe Rentabilität und gutes Wachstum aus.
- Eine „Sondersituation“ ist oft ein Unternehmen mit einer sehr niedrigen Bewertung, an dem der Markt zweifelt, bei dem jedoch eine positive Veränderung erwartet wird.
- Der Fonds ist ein Light Green (Artikel 8 gemäß SFDR), der aktiv Unternehmen mit einem investierbaren ESG-Profil auswählt.
Für wen geeignet?
Unser Ziel ist es, in die besten Unternehmer der Welt zu investieren.
BMC Global Small Cap Select ist ein globaler Small-Cap-Fonds mit dem Ziel, für seine Anteilsinhaber langfristig eine hohe positive Rendite zu erzielen – nachhaltig, ausgewogen und risikoadjustiert. Um dies zu erreichen, stützen wir uns auf unsere eigene Fundamentalanalyse und wählen nur etwa 40 der vielversprechendsten Anlageideen weltweit aus. Das bedeutet, dass wir uns bei unserem Management nicht an Indizes orientieren, sondern die Möglichkeit haben, in alle attraktiven Unternehmen mit einer Marktkapitalisierung zwischen 200 Millionen und 6 Milliarden US-Dollar zu investieren.
Der Grund für unser globales Investitionsmandat ist, dass wir in die weltweit besten Unternehmen investieren wollen. Dafür benötigen wir eine große Auswahl an Unternehmen und dürfen uns nicht auf eine bestimmte Region beschränken. Jede Region hat ihre Stärken – die USA sind führend in der Technologie, Frankreich im Luxussegment, Schweden im Ingenieurwesen usw. Daher findet man die besten Unternehmen einer Branche tendenziell in bestimmten Ländern. Ein wichtiger Teil unserer Arbeit bei der Suche nach den besten Unternehmen sind Firmenbesuche sowie Gespräche mit dem Management und anderen Unternehmensvertretern. Doch damit geben wir uns nicht zufrieden. Wir besuchen auch Wettbewerber der Unternehmen in unserem Portfolio. Dies ermöglicht uns ein umfassenderes Bild des Unternehmens und seiner Branche und liefert uns mitunter fantastische Investitionsideen.
Vereinfacht gesagt, investieren wir in Unternehmen mit steigenden Gewinnen und/oder deutlich zu niedrigen Bewertungen. Auf dem Aktienmarkt ist es üblich, dass mit steigenden Unternehmensgewinnen auch der Aktienkurs steigt, da der Markt langfristig rational handelt. Betrachtet man die Unternehmen in unserem Fonds, wachsen die Gewinne durchschnittlich um 10–30 Prozent pro Jahr.
In unserem globalen Small-Cap-Fonds investieren wir in Unternehmen, die wir für die weltweit besten halten. Neben der Kategorisierung in „Champions“ und „Sondersituationen“ (mehr dazu weiter unten) unterteilen wir sie in drei Unterkategorien: Nischenanbieter, schnell wachsende Unternehmen und Disruptoren. Ein Nischenanbieter zeichnet sich durch einen einzigartigen Wettbewerbsvorteil aus. Er ist in einer Branche mit wenigen Wettbewerbern tätig und verfügt beispielsweise über eine einzigartige Technologie. Die Branche ist für große Unternehmen zu klein, um dort Fuß zu fassen, aber groß genug, um kleineren Unternehmen ein attraktives Gewinnwachstum zu ermöglichen. Ein Disruptor ist ein Unternehmen, das in einer etablierten Branche aktiv ist und mit neuen Technologien bestehende Marktteilnehmer herausfordern und Marktanteile gewinnen kann. Ein schnell wachsendes Unternehmen verfügt über ein einzigartiges Geschäftsmodell, das sowohl organisches als auch akquisitionsgetriebenes Wachstum fördert.
Um das Risiko zu begrenzen, investieren wir maximal 5 % des Fonds in ein einzelnes Unternehmen. Wir stellen sicher, dass alle unsere Portfoliounternehmen über solide Bilanzen verfügen und investieren ausschließlich in Unternehmen, die an den weltweit größten und am besten regulierten Börsen notiert sind.
Wir sind der Ansicht, dass es unsere Aufgabe ist, das Kapital unserer Aktionäre so zu verwalten, dass es langfristig wächst, und wir glauben, dass der beste Weg, dies zu erreichen, darin besteht, stets Qualitätsunternehmen zu halten.
Was zeichnet einen Champion und Sondersituationen aus?
Champions sind Unternehmen, die in ihrer Branche oder ihrem Sektor die Nummer eins oder zwei sind, über Preissetzungsmacht verfügen, eine solide Bilanz und ein gutes Gewinnwachstum von oft 10–30 Prozent pro Jahr aufweisen. Die Geschäftsmodelle von Champions zeichnen sich durch hohe Markteintrittsbarrieren aus, etwa durch Patente, bekannte Marken und Skaleneffekte. Ein weiteres gemeinsames Merkmal ist, dass Champions einen Großteil ihres freien Cashflows in die Weiterentwicklung des Unternehmens, in Aktienrückkäufe oder in Akquisitionen investieren.
Special Situations sind Unternehmen, die derzeit am Aktienmarkt unbeliebt sind. Sie verfügen in der Regel über kompetentes Management und solide Geschäftsmodelle, doch aus irgendeinem Grund ist der Markt hinsichtlich Ihrer Fähigkeit, die Gewinne zu steigern, skeptisch. Die Aktien werden oft mit einem deutlichen Abschlag gegenüber ihrem historischen Durchschnitt gehandelt. Bei Investitionen in Sondersituationen besteht häufig eine große Diskrepanz zwischen unserer und der Markteinschätzung. Diese Anlagen sind opportunistischer und die Haltedauer kürzer, von wenigen Monaten bis zu zwei Jahren. In unserer Analyse versuchen wir, einen Schritt voraus zu sein und interne oder externe Faktoren zu identifizieren, die das Unternehmen den Markt positiv überraschen und dadurch den Aktienkurs steigern könnten. Sobald sich der Aktienkurs einer Sondersituation wieder normalisiert hat, entscheiden wir uns häufig für einen Verkauf, da das Risiko-Rendite-Verhältnis nicht mehr zu unseren Gunsten liegt. Beispiele für Branchen, in denen wir Sondersituationen finden, sind das Bauwesen, die Landwirtschaft, die Immobilienbranche und die Automobilindustrie.
Portfoliozusammensetzung
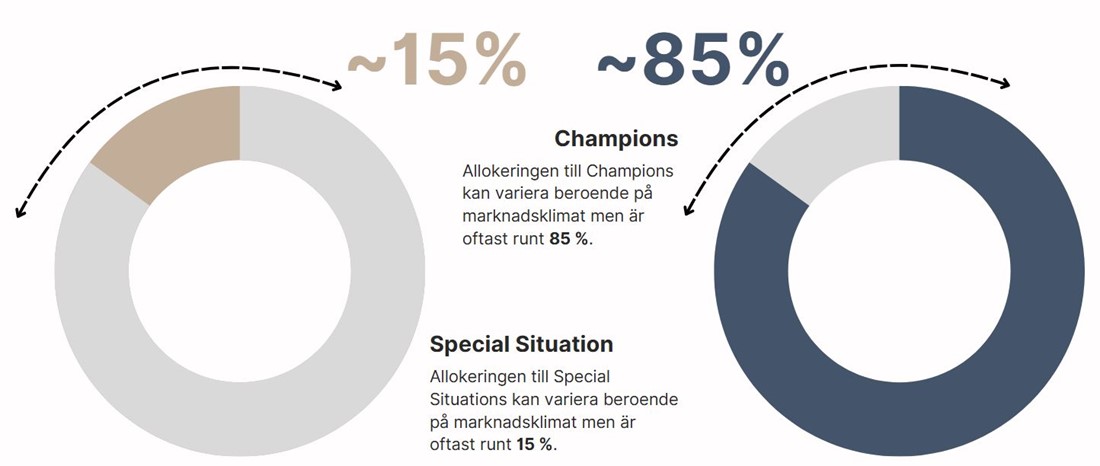
Hinsichtlich der Portfoliozusammensetzung bilden Champions mit rund 85 % den Kern des Portfolios, während Sondersituationen mit etwa 15 % einen kleineren Anteil ausmachen. Diese Verteilung kann sich jedoch je nach Marktlage ändern, wobei der Anteil an Special Situations auf bis zu 33 % des Gesamtportfolios steigen kann. Beispielsweise finden sich nach einem starken Börsenrückgang häufig viele gute Unternehmen mit sehr niedrigen Bewertungen. Diesen Vorteil nutzen wir, indem wir den Anteil an Sondersituationen im Portfolio in turbulenten Marktphasen erhöhen.
![]()
Es ist unter anderem die Kombination aus Champions und Sondersituationen, die es uns ermöglicht, in unterschiedlichen Marktlagen positive Renditen zu erzielen. Vereinfacht gesagt, bilden Champions das Fundament des Fonds und sind wachstumsorientiert. Sondersituationen hingegen sind wertorientiert und etwas opportunistischer. Zusammen bilden sie eine gute Mischung, da die Aktien tendenziell aus unterschiedlichen Marktumfeldern profitieren.
Für Anleger, die langfristig an den besten globalen Unternehmern partizipieren möchten – mit einem fokussierten, aktiv gesteuerten Portfolio und einem konsequenten Qualitätsansatz.
Handelbarkeit
Aktueller Stand
-
DAB/BNP Paribas
-
V-Bank
-
UBS
Fehlt ein Name ?
Sie vermissen Ihren Handelspartner/ Ihre Depotstelle? Daten werden nicht korrekt angezeigt? Sprechen Sie uns gerne an.